【自然災害や不作に強い農家の共通点】赤字を出さない手元資金の残し方
台風や異常気象による出荷量減・突発的支出を乗り越える農家は、「損益計算上の黒字」ではなく「手元に残る現金」を基準に経営しています。
最低限維持すべき「粗利総額」と「固定費」を把握し、事前の資金計画を立てることで、万が一の災害時にも倒産しない強い経営基盤が作ることができるのです。
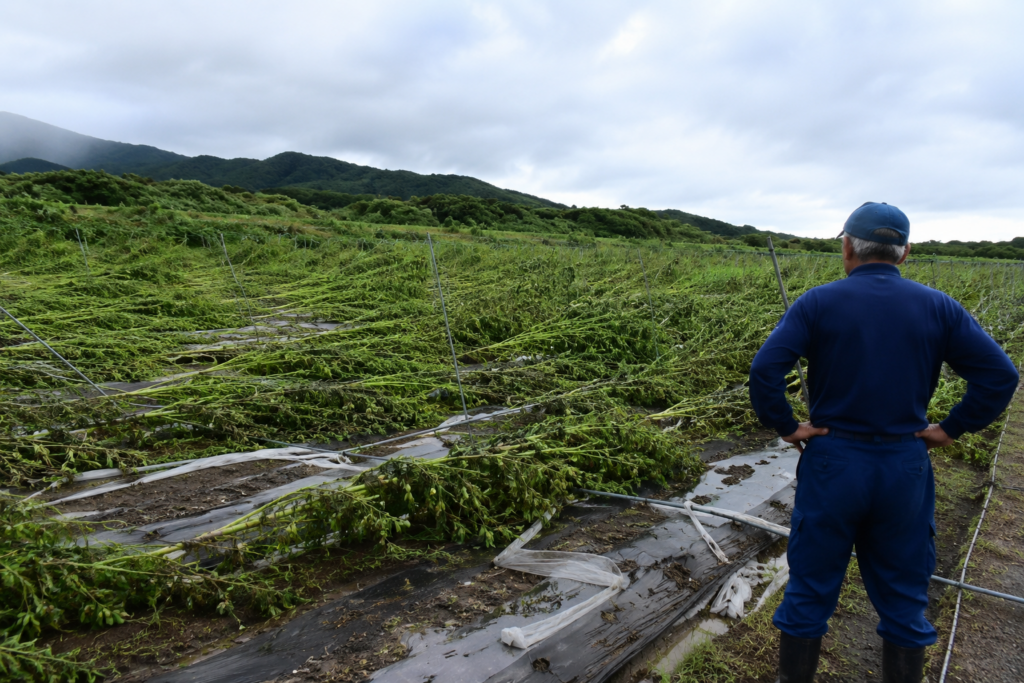
大型化する台風・異常気象と農業を脅かす突発的リスク
近年、台風の大型化や局地的な豪雨、猛暑による不作など、自然災害のリスクは年々高まっています。
そのため、パイプハウスの倒壊や設備の破損、作物の流亡といった直接的な損害に加え、復旧のための修繕費や機材購入費など、突発的な支出が急増するケースが後を絶ちません。
さらに、収入保険や共済の補填金が入金されるまでにはタイムラグ(数ヶ月〜半年以上)が存在します。
「災害後に営農を継続するための手元資金が底をつき、黒字倒産状態に追い込まれる」というリスクが、全国の農場で現実の脅威となっています。
「決算書の黒字」を信じて手元資金が尽きる農家の落とし穴
突発的リスクに弱い農場の多くは、帳簿上の「利益」と「現金」を同等に考えてしまっています。
-
減価償却や掛取引のズレ
帳簿上は黒字でも、売掛金の回収前や借入金返済の支払いが重なると、手元現金は一瞬で消失します。 -
固定費の支払いは止まらない
災害で売上がゼロになっても、人件費・地代・ローン返済などの固定費の支払いは毎月発生します。 -
補填金のタイムラグ対策がない
保険金が入るまでの「繋ぎ資金」を試算できておらず、復旧費用を支払えない事態に陥ります。
このように、売上に直結する費用まで一律にカットしてしまうと、販売単価や出荷量が下がり、手元に残る利益がさらに削られるという悪循環に陥ってしまうのが最大の課題であると言えます。
手元資金を残す構造づくりと3つの実践手法
不作や災害に強い農場を作るには、「利益」ではなく「キャッシュ(現金)」を残す資金繰り管理へシフトすることが不可欠です。
リスクに弱い農家 vs 災害に強い農家(キャッシュ思考)
| 項目 | リスクに弱い農家の特徴 | 災害に強い農家の特徴(キャッシュ思考) |
| 経営の指標 | 決算書上の「利益」を見る | 「手元キャッシュ」と「月間固定費」を見る |
| 手元資金の目安 | 利益が出たら投資・購入へ使い切る | 固定費の3〜6ヶ月分を「防衛資金」として保持 |
| 返済・補填への対応 | 保険金が入ってから対応策を考える | 資金繰り表で「つなぎ融資」を即座に判断 |
| コスト構造 | 売上が落ちても固定費を削減できない | 粗利総額から逆算し、固定費を最適化している |
実践の3ステップ
ステップ1:自社の「月間固定費」と「返済額」の合計値を正確に把握する
売上がゼロになっても毎月必ず出ていく現金支出の最低ライン=防衛ラインを算出する
ステップ2:最低でも固定費3ヶ月分の手元キャッシュを常時維持する仕組みを作る
保険金が入金されるまでのタイムラグを耐え抜くための「防衛資金」を銀行口座に確保しておく
ステップ3:資金繰り表(未来の現金予測)を作成し、突発的支出に備える
過去の計算=確定申告ではなく、今後6ヶ月〜1年間の現金の出入りを毎月シミュレーションする
よくある質問(Q&A)
Q1. 台風などの災害に備えて、手元資金はいくら残しておけば安心ですか?
A. 最低でも「毎月の固定費 + 借入返済額」の3ヶ月分、できれば6ヶ月分が目安です。収入保険等の補填金が入るまでの期間を乗り切るための防衛資金となります。
Q2. 収入保険や農協の共済に入っていれば、手元資金の管理は不要ですか?
A. いいえ、必須です。保険や共済は大きな支えとなりますが、審査や給付まで数ヶ月の時間がかかります。その間の固定費支払いや復旧費用を支払うための「つなぎのキャッシュ」が手元になければ営業継続が困難になります。
Q3.赤字を出さないために、まず最初に着手できるキャッシュフロー対策は何ですか?
A. 毎月の「資金繰り表(現金の予測)」を作り、手元資金が減る時期を事前に予測することです。未来の資金ショートが見えていれば、早めの融資申請や公的支援(災害資金)の手続きが可能になります。
Q4. 災害で設備が損壊し、急な修繕費が必要になった場合はどう判断すればいいですか?
A. 修繕によって得られる「追加の粗利総額」で、自己資金や返済をカバーできるかをシミュレーションします。焦って高額なローンを組むと固定費が肥大化するため、回収見込みを計算して投資を判断しましょう。
Q5. 資金繰り表を作ったことがなく、数字が苦手なのですが自分で作れますか?
A. 難しい会計知識は不要です。毎月の「入金」と「出金」の予測をシンプルに並べるだけで作成できます。まずは自社の固定費を書き出すことから始めましょう。
まとめ
自然災害や異常気象を避けることはできませんが、資金繰りの仕組みを整えておくことで「手元資金を切らさず赤字・倒産を防ぐ」ことは可能です。
「利益」ではなく「キャッシュ」を残す経営へシフトし、突発的なリスクに強い農場作りが必要であると考えられます。
株式会社百一姓では、数値シミュレーションを通じて自然災害や突発リスクに負けない財務基盤づくりを支援しています。
【無料】災害・不作に強い!「手元にお金が残る営農数値」体験会
「うちの防衛資金はいくら必要?」「資金繰り表の作り方がわからない」とお悩みの方へ。
自社の手元キャッシュ構造を可視化し、自然災害や異常気象に負けない経営基盤を作る「営農数値 無料体験会」にぜひご参加ください。
アーカイブ
最近の投稿
